Informe local: 64% de hogares en Santiago toman deuda para alimentos
Un estudio realizado durante septiembre sobre 114 hogares de Santiago del Estero, La Banda y localidades del interior reveló fuertes dificultades para llegar a fin de mes. El 83% de los consultados afirmó recurrir a algún tipo de deuda para afrontar gastos mensuales y el 69% dijo haber dejado de comprar al menos un alimento básico durante los últimos 30 días.
La pérdida de capacidad de compra de los ingresos y el recurso creciente al endeudamiento para afrontar gastos cotidianos aparecen como dos de los principales indicadores de un relevamiento realizado durante septiembre de 2026 en hogares de Santiago del Estero.
El estudio se realizó mediante una encuesta estructurada y anónima sobre 114 hogares de la Capital, La Banda y distintas localidades del interior provincial, con el objetivo de conocer las estrategias que utilizan las familias para sostener sus gastos mensuales cuando los ingresos resultan insuficientes.
Uno de los datos centrales indica que el 80,7% de los hogares relevados presenta dificultades para llegar a fin de mes.
Dentro de ese universo, alrededor de un 42% directamente no logra cubrir todos sus gastos durante los 30 días, por lo que se atrasa o deja de pagar algún compromiso. Otro 38% consigue llegar a fin de mes, pero únicamente después de ajustar o reducir gastos.
En el otro extremo, apenas un 5% manifestó llegar cómodamente a fin de mes y disponer de capacidad de ahorro.
Ocho de cada diez hogares recurren al endeudamiento
La situación de los ingresos tiene una consecuencia directa sobre el nivel de endeudamiento familiar.
Según el relevamiento, el 83% de los hogares consultados debe recurrir a algún tipo de deuda para afrontar sus gastos mensuales.
Las obligaciones incluyen tanto deudas contraídas dentro del sistema formal —bancos, entidades financieras y mutuales— como mecanismos informales o alternativos de financiamiento, entre ellos préstamos y créditos obtenidos mediante billeteras virtuales.
Precisamente, desde el estudio señalaron que el crecimiento de las herramientas financieras digitales permite que personas sin recibos de sueldo o ingresos formales puedan acceder con mayor facilidad al crédito.
Esta situación adquiere especial relevancia entre quienes trabajan en condiciones de informalidad, debido a que cuentan con ingresos menos estables y, al mismo tiempo, encuentran mayores dificultades para acceder al financiamiento bancario tradicional.
El 64% se endeuda para comprar alimentos
El dato que genera mayor preocupación aparece al analizar para qué se endeudan las familias.
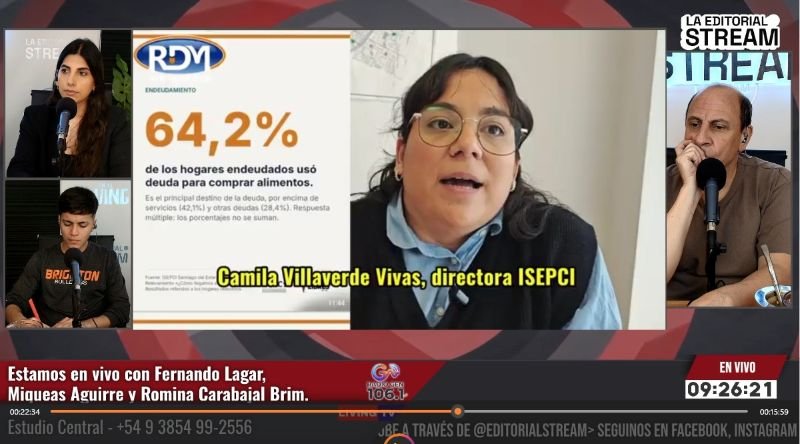
El 64,2% de los hogares que recurren al crédito indicó hacerlo para afrontar la compra de alimentos.
A su vez, un 42% utiliza deuda para pagar servicios, mientras que un 28% vuelve a endeudarse para cancelar obligaciones anteriores.
Este último punto refleja la aparición de un mecanismo de refinanciación permanente: familias que toman una nueva deuda para poder hacer frente a compromisos ya vencidos o próximos a vencer.
De esta manera, el problema deja de estar vinculado solamente con la existencia de una deuda y comienza a transformarse en un ciclo de endeudamiento y refinanciación, especialmente difícil de interrumpir cuando los ingresos mensuales permanecen estancados o son irregulares.
La mitad de los hogares ya tiene alguna deuda atrasada
El informe diferencia además entre endeudamiento y morosidad.
Tener una deuda no implica necesariamente encontrarse en mora. Sin embargo, entre los hogares endeudados relevados, el 71% declaró haber tenido dificultades o atrasos para cumplir con alguno de sus compromisos.
Si se toma el universo total de familias encuestadas, independientemente de si poseen una o varias obligaciones, el 50% manifestó tener al menos una deuda atrasada.
El fenómeno afecta especialmente a los trabajadores informales, que aparecen como uno de los sectores con mayor nivel de endeudamiento debido a la irregularidad de sus ingresos.
Por su parte, desocupados, jubilados y pensionados aparecen entre los grupos con mayores restricciones para garantizar la compra de alimentos y cubrir los gastos corrientes del hogar.
Tarjetas, fiado y billeteras virtuales para sostener la alimentación
La encuesta también indagó específicamente cómo hacen las familias para comprar alimentos durante el mes.
Solo un 46% manifestó poder afrontar esas compras exclusivamente con sus ingresos habituales.
Para el resto, comienzan a aparecer diferentes mecanismos de financiamiento: utilización de tarjetas de crédito, compras fiadas en supermercados y almacenes, préstamos a través de billeteras virtuales y ayuda económica o alimentaria de familiares, comedores y merenderos.
En particular, el 35% señaló recurrir a tarjetas de crédito, mientras que alrededor de un 21% utiliza compras fiadas en comercios.
Otro 14% apela a préstamos o herramientas de financiación ofrecidas por billeteras virtuales, mientras que un 6% recibe ayuda de familiares, comedores o merenderos.
Los números muestran que el crédito ya no se utiliza solamente para financiar bienes durables o consumos extraordinarios, sino que en numerosos hogares se convirtió en una herramienta para garantizar gastos esenciales del mes.
El ajuste ya llega a la mesa familiar
Las dificultades económicas también comienzan a reflejarse directamente en la alimentación.
Según el relevamiento, el 69% de los hogares consultados manifestó haber dejado de comprar algún alimento básico durante los últimos 30 días debido a la falta de ingresos suficientes.
Además, un 57% señaló haber tenido que reducir el tamaño de las porciones, mientras que un 45% afirmó haberse salteado alguna comida durante el último mes.
Los indicadores muestran así una secuencia económica cada vez más compleja: los ingresos resultan insuficientes, las familias recurren al crédito para cubrir gastos corrientes, luego aparecen dificultades para cancelar esas obligaciones y finalmente el ajuste termina impactando sobre el consumo de alimentos.
Un primer diagnóstico que buscarán seguir mes a mes
El relevamiento constituye la primera medición de estas características realizada por el instituto en Santiago del Estero, por lo que sus responsables adelantaron que la intención es repetir el estudio periódicamente para analizar la evolución del endeudamiento, la morosidad y las estrategias de consumo de los hogares.
La composición de la muestra refleja también diferentes situaciones laborales. En el 43% de los hogares, el principal ingreso proviene del trabajo informal o de changas; un 34% depende de empleo formal, público o privado; un 13% corresponde a hogares cuyo principal sostén se encuentra desocupado, y un 10% depende principalmente de jubilaciones o pensiones.
Desde la organización aclararon que, por el tamaño de la muestra, los resultados no deben trasladarse de manera lineal al conjunto de la población santiagueña, aunque permiten obtener una aproximación sobre las dificultades económicas y financieras que atraviesan los hogares relevados.
La continuidad de las mediciones permitirá establecer si la utilización de deuda para cubrir alimentos y servicios es un fenómeno coyuntural o si se consolida como una estrategia permanente de las familias para llegar a fin de mes.
Si querés un enfoque más fuerte para un portal de noticias, el título podría ser: “Alerta en Santiago: 64% se endeuda para comprar alimentos y la mitad ya tiene pagos atrasados”.